根据《中华人民共和国增值税法》及财政部、税务总局2026年第28号公告《境内单位代扣代缴自然人增值税管理办法》的有关要求,自2026年11月1日起,学校向校外个人支付属于七类应税服务范围的劳务费时,须依法缴纳增值税及附加税费。与此同时,劳务报酬个人所得税仍由学校按原规定预扣预缴,增值税及附加税费与个人所得税分别处理,互不替代。
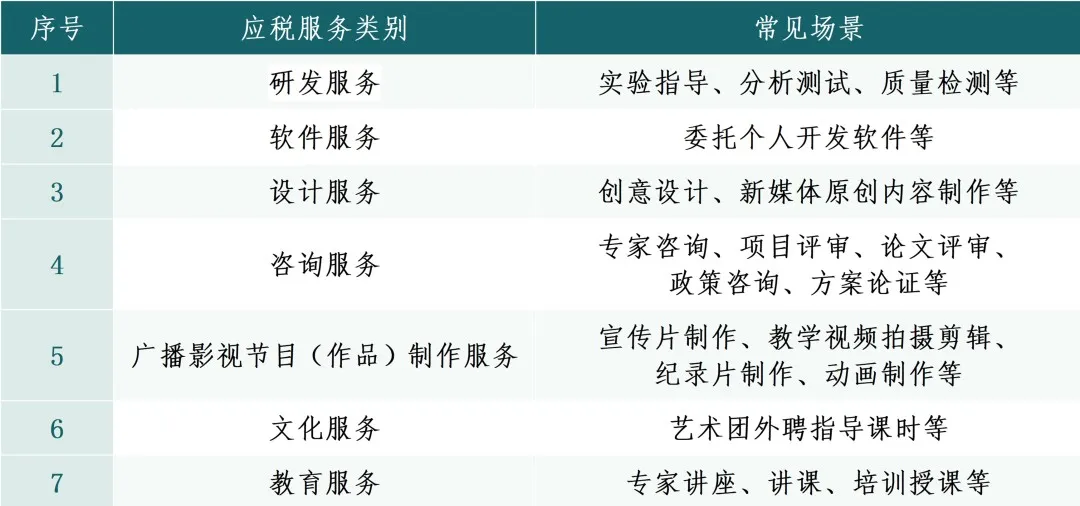
一、校外人员七类劳务费增值税
以下七类应税服务纳入增值税代扣范围,已结合我校常见场景对照理解:
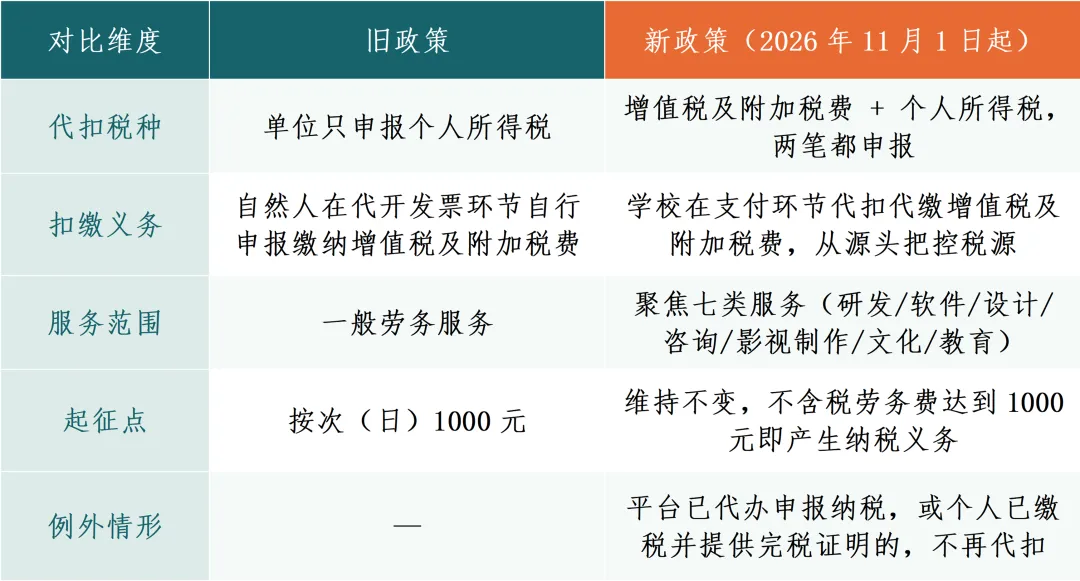
二、以下从代扣税种、扣缴环节、服务范围等方面,对新旧办理口径进行对照:
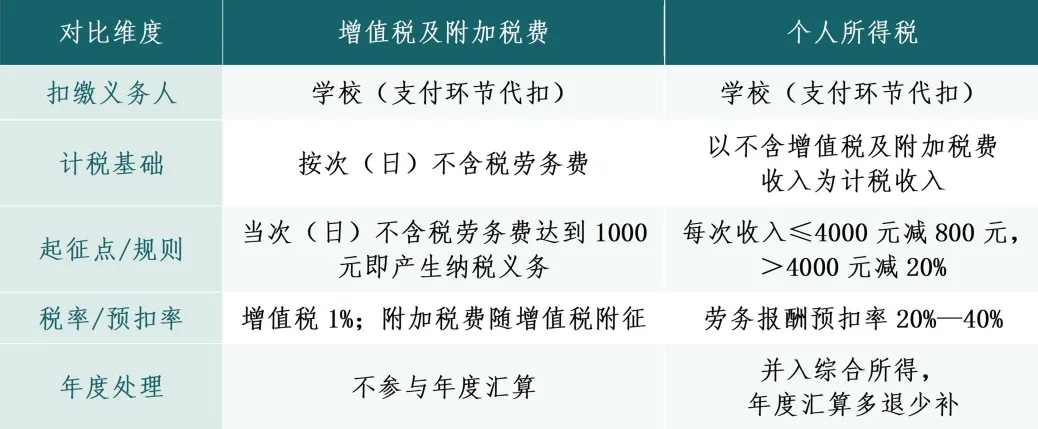
三、以下从计税基础、扣缴规则、税率及年度处理等方面,对增值税及附加税费与个人所得税进行对照:
四、开具范围及报销要求
自2026年11月1日起,凡向校外人员支付劳务报酬,报销时除提供劳务费发放明细表和身份证复印件外,还须提供合法有效的增值税普通发票作为报销凭证。
开票和支出规则:自然人按次征收增值税,校外人员按发放次数开具增值税发票。开具增值税发票时缴纳的增值税及附加税由校外劳务人员自行承担。开票环节不预扣个人所得税,个人所得税仍由学校代扣代缴。项目支出金额等于发票中的价税合计金额。
政策实施后,前期已经发生的劳务费请于2026年10月29日前完成报销,逾期未报销的劳务费需按照新政策执行。
执行过程中如有疑问,请联系徐州幼儿师范高等专科学校计划财务处。
特此通知。
附件:徐州幼儿师范高等专科学校校外人员劳务费增值税发票开具操作指南
(
二审:高晓宇;
编辑:王艳;
三审:王磊;
)